


כתב ערבות לשכירות הוא מסמך משפטי שמגן על בעלי דירות במקרה שהשוכר לא עומד בהתחייבויותיו. במסמך זה, צד שלישי (ה"ערב") מתחייב לשלם למשכיר חובות שהשאיר השוכר, כמו אי תשלום שכר דירה, חשבונות או כיסוי נזקים לנכס. זהו מנגנון הביטחון המרכזי שכל בעל נכס חייב להכיר כדי להשכיר דירה בראש שקט, והוא המפתח למערכת יחסים תקינה בין הצדדים.
הבנת סוגי הערבויות השונים והניסוח הנכון של המסמך הם קריטיים כדי להבטיח שההגנה שלכם תהיה אמיתית ויעילה ברגע האמת. מדריך זה יפרט את כל מה שצריך לדעת כדי לנסח ולנהל כתב ערבות שיעבוד בשבילכם.
- הגנה פיננסית: כתב ערבות מבטיח שיש לכם כתובת לגביית חובות במקרה של הפרת חוזה.
- בחירת סוג הערבות: ערבות בנקאית היא החזקה ביותר, אך שטר חוב עם ערבים הוא פתרון נפוץ ומקובל.
- ניסוח מדויק: כל מילה במסמך קובעת, החל מזיהוי הצדדים ועד תנאי המימוש.
מה זה כתב ערבות לשכירות ולמה הוא כל כך קריטי?
תחשבו על כתב הערבות כמו על "פוליסת הביטוח" הפרטית שלכם כמשכירים. הוא מבטיח שאם השוכר מפסיק לשלם או גורם נזק, יש לכם כתובת נוספת וברורה לפנות אליה כדי לקבל את כספכם. בלי בטוחה טובה, אתם עלולים למצוא את עצמכם מתרוצצים בהליכים משפטיים ארוכים, יקרים ומתישים, שבסופם הסיכוי לראות את הכסף בחזרה לא תמיד גבוה.
המסמך הזה הוא הרבה יותר מסתם פיסת נייר. הוא יוצר את בסיס האמון בין הצדדים. עבור השוכר, הוא המפתח לקבלת נכס איכותי. עבורכם, המשכירים, הוא מעניק את השקט הנפשי שמאפשר להשכיר את הנכס בלב שלם.
סוגי הערבויות הנפוצים ביותר
חשוב להבין שלא כל הערבויות נוצרו שוות. ישנם מספר סוגים, ולכל אחד מהם רמת ביטחון שונה לגמרי, וגם תהליך מימוש שונה. ההבדל המהותי ביותר הוא קלות המימוש – כלומר, כמה קל לכם כבעלי דירה לקבל את הכסף כשהדברים מסתבכים.
- ערבות בנקאית אוטונומית: זו נחשבת לבטוחה החזקה והבטוחה ביותר שיש, כמעט כמו כסף מזומן ביד. כאן הבנק עצמו הוא הערב, והמימוש נעשה ישירות מולו, בדרך כלל בלי צורך בהוכחות מורכבות או בהליכים משפטיים.
- שטר חוב (עם ערבים): זהו מסמך משפטי שבו השוכר, יחד עם שני ערבים נוספים בדרך כלל, מתחייבים לשלם סכום קבוע מראש. כדי לממש אותו, צריך לפנות להוצאה לפועל, וההצלחה תלויה ביכולת הכלכלית של החותמים עליו.
- ערבות אישית: זו בעצם התחייבות אישית ופשוטה של אדם כלפיכם, לרוב בלי סכום מוגדר. היא קלה מאוד להפקה, אבל גם קשה הרבה יותר לאכיפה משפטית בהשוואה לשאר האפשרויות.
לפני שנמשיך, הנה טבלה קצרה שתעשה לכם סדר בהבדלים המרכזיים בין סוגי הערבויות.
השוואה מהירה בין סוגי ערבויות לשכירות
| מאפיין | ערבות בנקאית אוטונומית | שטר חוב (עם ערבים) | ערבות אישית |
|---|---|---|---|
| רמת ביטחון למשכיר | הגבוהה ביותר | בינונית (תלוי בערבים) | נמוכה |
| קלות המימוש | קל מאוד (פנייה ישירה לבנק) | מורכב (דורש הוצאה לפועל) | קשה מאוד (דורש תביעה משפטית) |
| עלות לשוכר | יקרה יחסית (עמלות בנק) | לרוב ללא עלות | ללא עלות |
| מי הערב? | הבנק | השוכר + ערבים נוספים | אדם פרטי (ערב) |
| בשורה התחתונה | "כסף מזומן", הכי בטוח שיש | פתרון טוב אם הערבים איתנים | האפשרות החלשה ביותר |
הטבלה מראה בבירור מדוע ערבות בנקאית היא "הגביע הקדוש" של הבטוחות, אך גם מדוע שטר חוב הוא פתרון פופולרי ומקובל כפשרה טובה.
"בחירת הערבות הנכונה היא לא עניין טכני, אלא החלטה אסטרטגית שיכולה למנוע סכסוכים יקרים ולחסוך כאבי ראש עצומים בהמשך הדרך."
הנוהג המקובל בשוק השכירות למגורים הוא לדרוש ערבות בגובה של שניים עד שלושה חודשי שכירות. בנכסים מסחריים או בדירות שנחשבות בסיכון גבוה יותר (למשל, השכרה לסטודנטים צעירים), הסכום יכול לטפס גם עד שישה חודשי שכירות. תוכלו לקרוא על כך עוד במדריך המקיף שלנו על חוזה שכירות ובטחונות.
ניסוח סעיפי מפתח בכתב הערבות
כשמכינים כתב ערבות לשכירות, כל מילה קובעת. ניסוח רשלני או סעיף שחסר יכול להפוך את כל המסמך לחסר תועלת בדיוק ברגע שתצטרכו אותו. השטן, כמו שאומרים, נמצא בפרטים הקטנים, וכאן נפרק בדיוק את אותם פרטים קריטיים שחייבים להופיע בכל כתב ערבות שמכבד את עצמו.
המטרה שלנו היא לצייד אתכם בידע שימנע פרצות ויבטיח שהערבות שלכם תהיה רשת ביטחון אמיתית, לא אשליה. ניסוח נכון מתחיל בהגדרות ברורות ומסתיים בתנאי מימוש שלא משאירים שום מקום לספק.
זיהוי חד משמעי של כל הצדדים
הבסיס לכל מסמך משפטי תקף הוא זיהוי מדויק של כל המעורבים. זה אולי נשמע טריוויאלי, אבל טעויות כאן יכולות לפסול את כל המסמך.
- המשכיר (הנערב): חשוב לציין שם מלא ומספר תעודת זהות.
- השוכר (החייב): באופן דומה, יש לכלול שם מלא ומספר תעודת זהות מלא.
- הערב: זהו הסעיף הקריטי ביותר. חובה לציין שם מלא, מספר תעודת זהות וכתובת עדכנית של הערב. בלי הפרטים האלה, יהיה לכם קשה מאוד לאתר אותו ולדרוש ממנו לממש את הערבות.
- הנכס המושכר: יש לציין כתובת מלאה ומדויקת של הדירה (כולל מספר דירה, אם יש) שהערבות קשורה אליה.
הגדרת סכום הערבות ותנאי ההצמדה
לא מספיק סתם לרשום סכום. חייבים להגדיר אותו בצורה כזאת שלא תישחק עם הזמן.
סכום הערבות חייב להיות נקוב במפורש ובספרות, למשל, "20,000 שקלים חדשים". בנוסף, מומלץ בחום לקשור את הסכום למדד המחירים לצרכן. ניסוח כמו "הסכום יהיה צמוד למדד המחירים לצרכן כפי שיתפרסם על ידי הלשכה המרכזית לסטטיסטיקה, כאשר מדד הבסיס הוא המדד הידוע ביום חתימת הסכם זה" – יבטיח שכוח הקנייה של הערבות שלכם יישמר.
"ניסוח נכון של סעיף ההצמדה הוא ההבדל בין קבלת הסכום הריאלי שמגיע לכם לבין הפסד כספי משמעותי כתוצאה מאינפלציה."
מתלבטים איך לנסח סעיף מסוים או רוצים להיות בטוחים שהחוזה שלכם מגן עליכם? הצוות של מה זה קל יכול לעבור על המסמכים ולוודא שאתם מכוסים. צרו איתנו קשר לייעוץ ראשוני ותחסכו לעצמכם כאבי ראש בעתיד.
פירוט ברור של תנאי המימוש
זהו לב ליבו של כתב הערבות. פה אתם מגדירים מתי ובאילו תנאים תוכלו לדרוש את הכסף. ניסוח עמום יפתח פתח לוויכוחים וסירובים מצד הערב.
הסעיף צריך לפרט את כל התרחישים שמהווים הפרה של חוזה השכירות ומצדיקים מימוש, למשל:
- אי תשלום דמי שכירות במועד שנקבע.
- אי תשלום חשבונות (ארנונה, מים, חשמל, גז, ועד בית).
- גרימת נזק לנכס שאינו נובע מבלאי סביר.
- אי פינוי הנכס בסוף תקופת השכירות.
חשוב לציין את הפרוצדורה למימוש. למשל: "המשכיר יהיה רשאי לממש ערבות זו לאחר ששלח לשוכר ולערב התראה בכתב של 14 ימים מראש…". חשוב להכיר את ההוראות הרלוונטיות בנושא, המפורטות במידע על חוק הערבות, תשכ"ז-1967.
הבנת המסגרת החוקית הזו חיונית כדי לנסח מסמך שיהיה תקף בבית משפט ויעמוד במבחן המציאות.
מה קורה אם הניסוח בעייתי?
נתקלנו בהרבה מקרים שבהם ניסוח לקוי סיבך משכירים. לדוגמה, בחוזה אחד נכתב רק "הערב מתחייב לכל חיובי השוכר", בלי לפרט מהם התנאים. כשהשוכר הפסיק לשלם, הערב טען שההתחייבות "כללית מדי" וסירב לשלם עד שיהיה פסק דין, מה שגרר את המשכיר להליך משפטי ארוך ויקר.
כדי להימנע ממצבים כאלה, מומלץ לעיין בדוגמאות של חוזה שכירות סטנדרטי קצר ולשלב את הסעיפים החשובים בכתב הערבות שלכם.
איך לקבוע את סכום הערבות הנכון?
קביעת סכום הערבות היא אחת ההחלטות הכי משמעותיות שתקבלו כמשכירים. מצד אחד, אתם רוצים סכום מספיק גבוה שיכסה נזקים פוטנציאליים וייתן לכם שקט נפשי. מצד שני, דרישה מוגזמת עלולה להבריח שוכרים טובים עוד לפני שהספקתם להגיד שלום.
אז איך מוצאים את שביל הזהב? כלל האצבע המקובל בשוק מדבר על סכום שנע בין שניים לשלושה חודשי שכירות. זו נקודת פתיחה מצוינת, אבל היא ממש לא חקוקה בסלע. חשוב להבין מתי כדאי להיצמד אליה ומתי חכם ומוצדק לחרוג ממנה.
מתי כדאי לדרוש סכום ערבות גבוה יותר?
ישנם מצבים ברורים שבהם הסיכון שלכם כמשכירים פשוט גבוה יותר. בתרחישים כאלה, דרישת ערבות מוגברת היא צעד לגיטימי והגיוני לגמרי. תחשבו על המקרים הבאים:
- דירה מרוהטת קומפלט: אם אתם משכירים נכס עם ריהוט מלא ומכשירי חשמל יקרים, הפוטנציאל לנזק משמעותי קופץ. סכום ערבות גבוה יותר פשוט משקף את שווי התכולה ומגן על ההשקעה שלכם.
- היסטוריית שכירות של השוכר: אם מדובר בשוכרים צעירים מאוד, סטודנטים בלי רקורד מוכח, או כל פרופיל אחר שנראה לכם קצת יותר מסוכן, זה לגיטימי לדרוש ביטחון נוסף.
- בעלי חיים בדירה: בואו נודה באמת, כלב או חתול בדירה מעלים את הסיכון לנזקים. זה יכול להיות שריטות על הרצפה, נזק לרהיטים או סתם בלאי מואץ.
- אזורי ביקוש עם סיכון מוגבר: בערים מרכזיות עם שכר דירה בשמיים, כמו תל אביב או ירושלים, המקובל הוא לדרוש סכומי ערבות גבוהים יותר. הניסיון בשטח מראה שבמקומות תחרותיים כאלה, סכום הערבות יכול לעלות ב-20% ואפילו ב-50% לעומת הפריפריה.
"סכום הערבות הוא לא רק מספר בחוזה – הוא הצהרת כוונות. הוא משקף את רמת הסיכון שאתם מוכנים לקחת ואת הערך שאתם מייחסים לנכס שלכם."
להתנהל נכון עם סכום הערבות זה חלק קריטי בתהליך. אם אתם מוצאים את עצמכם שוברים את הראש לגבי המספר הנכון, הפלטפורמה של מה זה קל יכולה לעזור לכם לנהל את כל הבירוקרטיה סביב כניסת דייר חדש, כדי שתוכלו להתרכז במה שבאמת חשוב.
מה אומר החוק על גובה הערבות?
לצד שיקולי השוק וההיגיון הבריא, חובה להכיר את המגבלות שהחוק מציב. חוק השכירות והשאילה, תשל"א-1971, קובע במפורש מה הסכום המקסימלי שניתן לדרוש מהשוכר כבטוחה.
החוק מגביל אתכם לסכום הנמוך מבין שתי האפשרויות הבאות:
- שליש (1/3) מדמי השכירות עבור כל תקופת השכירות. למשל, בחוזה לשנה, מדובר בסכום של 4 חודשי שכירות.
- סכום השווה לפי שלושה (פי 3) מדמי השכירות החודשיים.
בפועל, ברוב המוחלט של חוזי השכירות הסטנדרטיים (לשנה), האפשרות השנייה היא הנמוכה מביניהן. לכן, התקרה שלכם היא שלושה חודשי שכירות. חריגה מהסכום הזה חושפת אתכם כמשכירים לסנקציות. חשוב לזכור שגם חוק הערבות עצמו קובע כללים והגנות שנועדו לשמור על יחס הוגן וסביר.
המדריך המעשי למימוש הערבות כשהדברים מסתבכים
זה החלק במדריך שכולנו מקווים שלעולם לא נצטרך לקרוא. אבל המציאות לפעמים מכתיבה צעדים פחות נעימים, וכשהשוכר מפר את החוזה – בין אם הפסיק לשלם או גרם נזק לנכס – חשוב לפעול בצורה נכונה, מהירה ומדויקת. מימוש הערבות הוא תהליך עם כללים ברורים, וכל סטייה מהם עלולה לעלות לכם בזמן יקר ובכסף.
הצעד הראשון והקריטי ביותר הוא שליחת מכתב התראה רשמי. זה לא הזמן להודעות ווטסאפ או שיחות טלפון זועמות. המכתב חייב להישלח בדואר רשום עם אישור מסירה, הן לשוכר והן לכל אחד מהערבים בנפרד. רק כך תהיה לכם אסמכתא משפטית קבילה להמשך הדרך.
מה חייב להופיע במכתב ההתראה?
כדי שהמכתב יהיה תקף משפטית, הוא צריך להיות חד וברור. אל תשאירו מקום לפרשנויות.
- פירוט מדויק של הפרת החוזה: ציינו בבירור מהי ההפרה. למשל, "אי תשלום שכר דירה עבור חודש אפריל 2024 בסך 5,000 ש"ח". אם מדובר בנזק, פרטו אותו.
- הסכום הנדרש: נקבו בסכום המדויק שהשוכר חייב לכם, כולל פירוט ברור (שכר דירה, חוב חשבונות, עלות תיקון נזק וכו').
- דרישה ברורה לתשלום: ציינו דרישה מפורשת לתשלום מיידי של החוב.
- מתן ארכה לתיקון ההפרה: החוק מחייב לתת לשוכר זמן סביר לתקן את ההפרה. לרוב, מדובר בתקופה של בין 7 ל-14 ימים.
- הודעה על כוונה למימוש הערבות: הבהירו שבמידה והחוב לא יוסדר במסגרת הזמן שנקבע, בכוונתכם לפעול למימוש כתב ערבות לשכירות שנמצא בידכם.
התהליך למימוש הערבות בנוי משלבים ברורים – החל מהרישום והבטחת הזכויות ועד למימוש עצמו. התרשים הבא ממחיש את התהליך באופן ויזואלי.
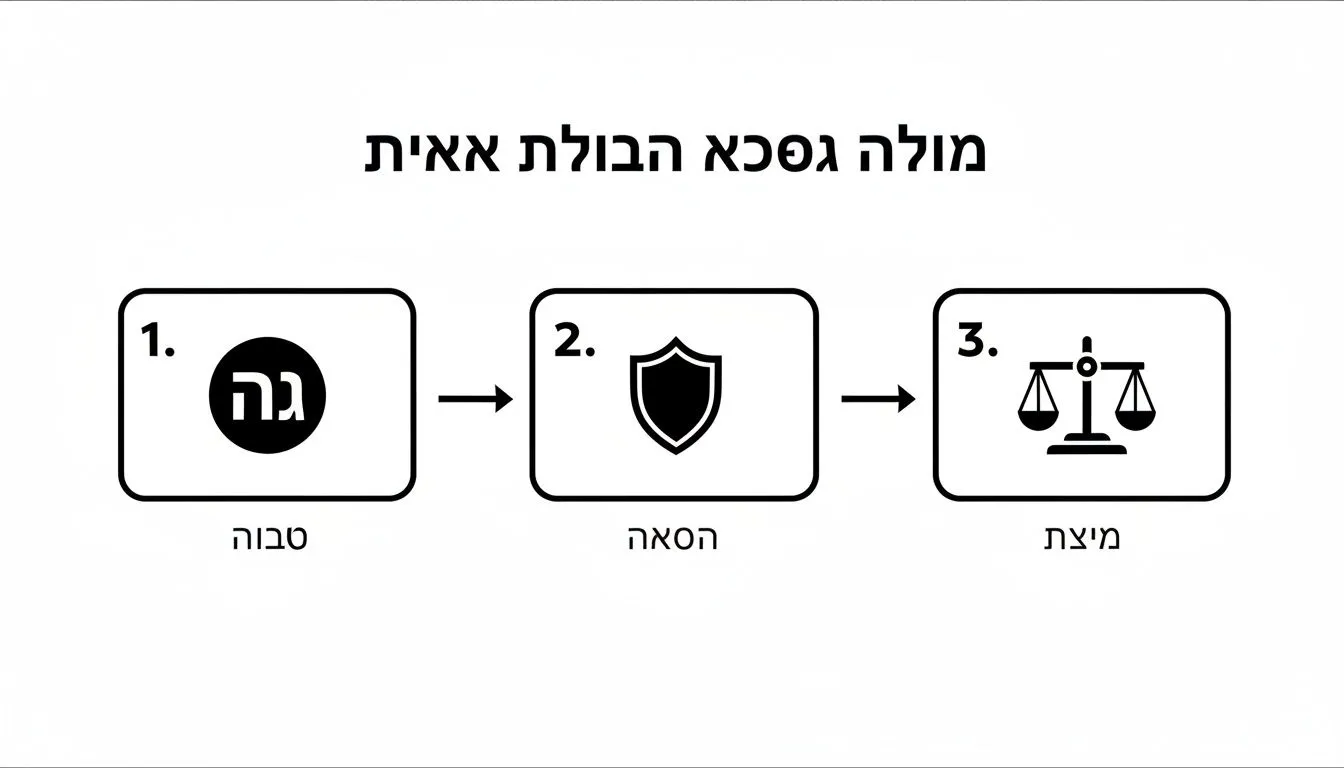
כמו שאפשר לראות, כל שלב נבנה על קודמו. הצלחת המימוש תלויה בביצוע נכון של כל אחד מהם.
אז איך מממשים את הערבות בפועל?
אם מכתב ההתראה לא עזר והחוב עדיין קיים, הגיע הזמן לעבור לשלב הבא. דרך הפעולה משתנה בהתאם לסוג הערבות שיש לכם.
- במקרה של ערבות בנקאית: כאן התהליך פשוט ויעיל. כל מה שצריך לעשות זה לגשת לסניף הבנק של הערב עם כתב הערבות המקורי, צילום תעודת זהות שלכם וטופס דרישה למימוש הערבות. הבנק מחויב להעביר אליכם את הכסף בתוך זמן קצר, ובדרך כלל לא ידרוש מכם הוכחות לנזק. זו הסיבה שזו הערבות המועדפת על בעלי דירות.
- במקרה של שטר חוב: פה הסיפור קצת יותר מורכב ודורש פנייה להוצאה לפועל. תצטרכו להגיש "בקשה לביצוע שטר", ולצרף את השטר המקורי, העתק מחוזה השכירות ואת מכתב ההתראה ששלחתם (עם אישור המסירה!).
"חשוב להבין: מימוש ערבות הוא לא 'עונש', אלא הפעלה של מנגנון הגנה לגיטימי שעליו הסכמתם מראש. פעולה מהירה ונכונה היא המפתח לצמצום הנזקים שלכם."
תהליך המימוש יכול להיות מתיש ומלא בירוקרטיה. אם השוכר הפר את החוזה ואתם לא יודעים מאיפה להתחיל, המומחים של מה זה קל יכולים ללוות אתכם. דברו איתנו עכשיו ונדאג שתקבלו את מה שמגיע לכם במינימום כאב ראש.
טיפ קטן לסיום: תמיד תעדו כל נזק בדירה בצורה מסודרת עם תמונות. הכנת פרוטוקול מסירת דירה שכורה מפורט בתחילת התקופה יכול למנוע ויכוחים רבים בסופה.
צ'קליסט מנצח: בדיקות חובה לפני שחותמים
רגע לפני שהעט נוגע בנייר, עצרו. הצ'קליסט הבא הוא קו ההגנה האחרון שלכם, בין אם אתם משכירים או שוכרים. כמה דקות של בדיקה עכשיו יכולות לחסוך לכם המון כסף וכאבי ראש בעתיד.
למשכיר: ודאו שהערבות שלכם אמיתית
- אימות זהות הערבים: בקשו צילום ת"ז והצליבו את כל הפרטים מול כתב הערבות. טעות בספרה אחת יכולה לפסול הכל.
- בדיקת יכולת כלכלית: אל תתביישו לבקש תלושי שכר מהערבים. ערב בלי יכולת כלכלית שווה לצ'ק ללא כיסוי.
- אימות ערבות בנקאית: קיבלתם ערבות בנקאית? גשו לסניף הבנק וודאו שהיא אמיתית ותקפה. זה לוקח 5 דקות ומונע זיופים.
- בדיקת ניסוחים קריטיים: קראו שוב את סכום הערבות, תנאי ההצמדה והגדרת תנאי המימוש. ודאו שהכל ברור וחד-משמעי.
לשוכר ולערבים: הבינו את הסיכון והגנו על עצמכם
"להיות ערב זה לא סתם טובה לחבר. זו אחריות משפטית מלאה. להבין את תנאי המימוש זו לא המלצה, זו חובה."
- קראו את כל האותיות הקטנות: הבינו בדיוק באילו מקרים המשכיר יכול לדרוש מכם כסף. אל תניחו הנחות.
- ודאו שתנאי המימוש הוגנים: חפשו סעיפים שמאפשרים מימוש מיידי ללא התראה. דרשו זמן סביר לתיקון כל הפרה.
- הגבילו את תוקף הערבות: ודאו שהערבות מוגבלת לתקופת השכירות בלבד, כולל אופציות. לעולם אל תחתמו על ערבות "פתוחה" ללא תאריך סיום.
- תעדו את מצב הדירה בכניסה: צלמו כל פגם או שריטה. פרוטוקול מסודר עם תמונות הוא תעודת הביטוח שלכם נגד דרישות עתידיות.
מרגישים שהחוזה או כתב הערבות מורכבים מדי וכתובים ב"עברית של עורכי דין"? אל תיקחו סיכון. במה זה קל אנחנו יכולים לחבר אתכם למומחים שיבדקו את המסמכים ויתנו לכם שקט נפשי אמיתי. שלחו לנו את המסמכים לבדיקה מהירה ותדעו שאתם מוגנים.
שאלות ותשובות: כל מה שחשוב לדעת
ריכזנו כאן את השאלות הבוערות ביותר שגם משכירים וגם שוכרים נתקלים בהן, עם תשובות קצרות ולעניין.
אפשר לממש רק חלק מערבות בנקאית?
בהחלט כן, וזה אחד היתרונות הגדולים שלה. אם נגרם נזק בסך 5,000 ש"ח והערבות עומדת על 15,000 ש"ח, ניתן לפנות לבנק ולדרוש את הסכום המדויק. הבנק ישלם לכם את מה שדרשתם, והיתרה תישאר זמינה לשימוש במידת הצורך בהמשך.
מה עושים אם תוקף הערבות עומד לפוג והשוכר עדיין גר בדירה?
זה תרחיש קלאסי שדורש מכם להיות עם היד על הדופק. אם הארכתם את חוזה השכירות, חובה לוודא שגם תוקף הערבות מוארך בהתאמה. ערבות שפג תוקפה היא סתם נייר. פנו לשוכר כחודש לפני תום התוקף ודרשו ממנו להאריך אותה מול הבנק ולהמציא לכם מסמך מעודכן.
האם המשכיר יכול לתבוע את הערב ישירות?
זה תלוי בניסוח המסמך. בדרך כלל, המשכיר צריך קודם למצות את ההליכים מול השוכר. עם זאת, בערבות בנקאית אוטונומית, הפנייה היא ישירה לבנק. בערבות אישית, לעיתים קרובות יש סעיף שבו הערב מוותר על הגנה זו, מה שמאפשר למשכיר לפנות אליו ישירות. לכן, חובה לקרוא את האותיות הקטנות.
מי משלם את העמלה על הפקת ערבות בנקאית?
הנוהג המקובל בשוק הוא שהשוכר נושא במלוא עלות הפקת הערבות. זה נחשב לחלק מהוצאות הכניסה שלו לדירה. עם זאת, כמו כל סעיף בחוזה, גם נושא זה נתון למשא ומתן בין הצדדים.
ניהול חוזה שכירות, עם כל הבירוקרטיה שמסביב, יכול להיות כאב ראש לא קטן. אם אתם רוצים לוודא שהכול מתקתק כמו שצריך בלי טעויות מיותרות, מה זה קל כאן בדיוק בשביל זה. אנחנו מנהלים עבורכם את כל העברת החשבונות והניירת הנלווית למעבר דירה, כדי שתוכלו להתחיל את הפרק החדש בחיים ברגל ימין. בקרו באתר שלנו לפרטים נוספים.
התוכן הזה נוצר בסיוע בינה מלאכותית. למרות המאמצים להבטיח את דיוקו, ייתכנו שגיאות או השמטות. על הקוראים לאמת את המידע באופן עצמאי. תוכן זה אינו מהווה תחליף לייעוץ משפטי או מקצועי.